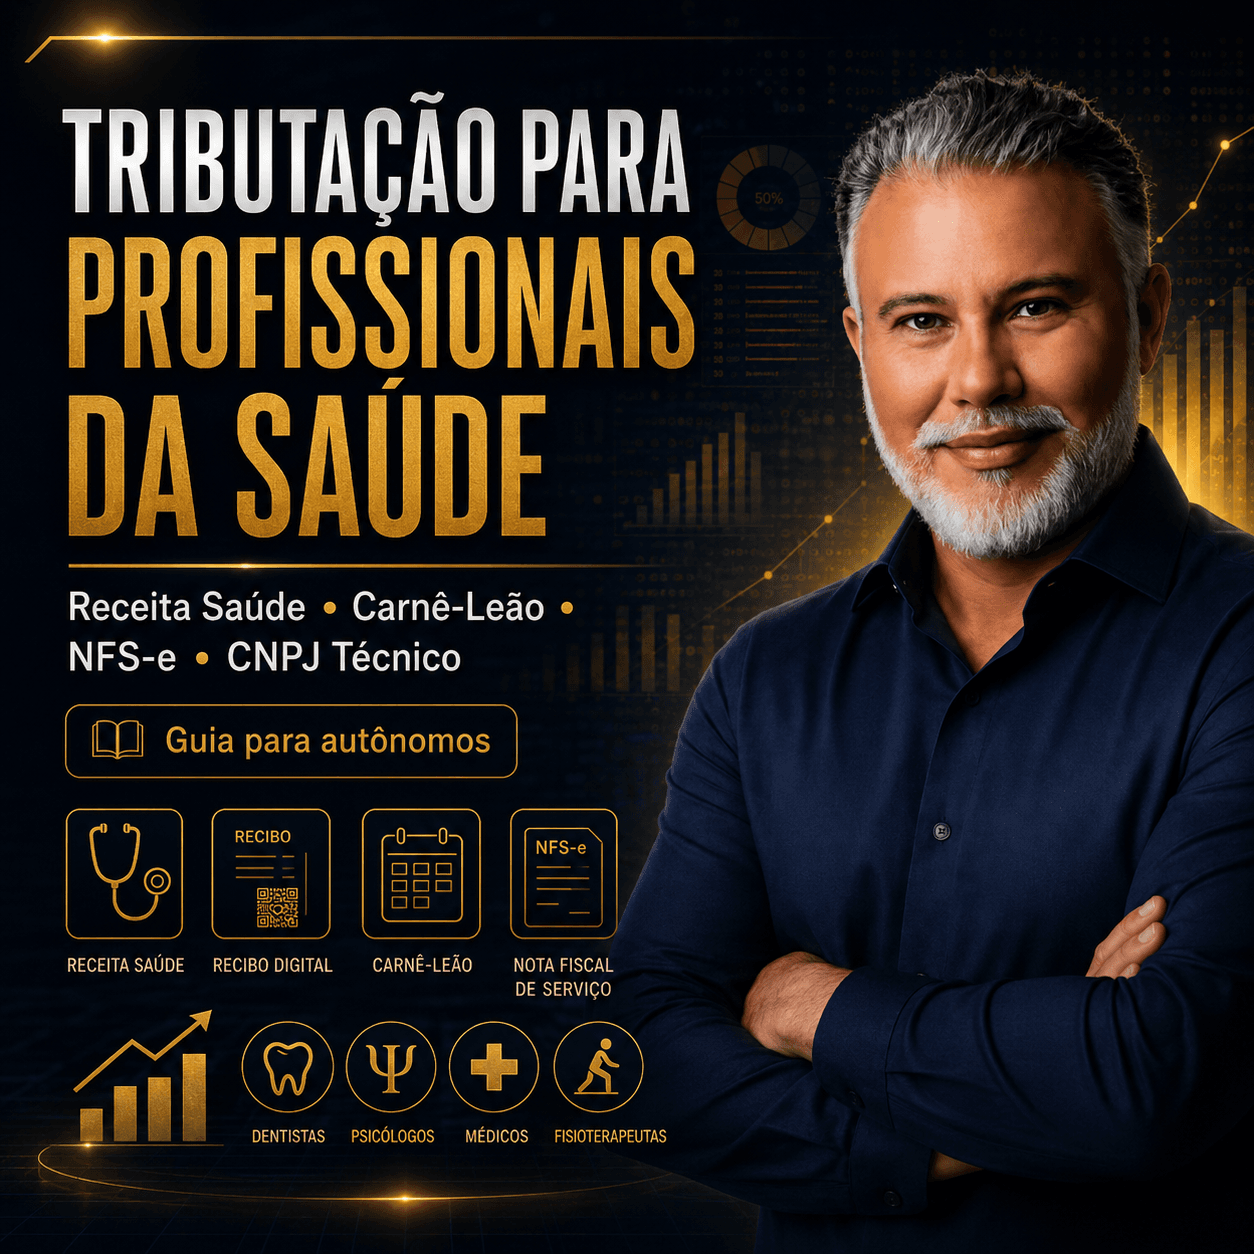
Resposta curta: Dentistas, psicólogos e demais profissionais da saúde que atendem como pessoa física devem emitir o Receita Saúde a cada pagamento recebido (obrigatório desde 2025), lançar os recebimentos mês a mês no Carnê-Leão Web e recolher o DARF até o último dia útil do mês seguinte. NFS-e e ISS dependem do município. A escolha entre continuar PF ou abrir CNPJ exige simulação com números reais — não existe resposta única.
Muitos profissionais da saúde recebem por PIX, cartão ou dinheiro, atendem pacientes todos os dias e entregam recibos manuais — ou nem sempre emitem documento no momento certo. O atendimento clínico funciona. A parte fiscal é que fica solta: conta pessoal misturada com a do consultório, recibo de bloquinho, agenda numa ferramenta, prontuário em outra, e o Carnê-Leão sendo lembrado só na hora da declaração anual.
O problema é que, desde 2025, a Receita Federal apertou o controle sobre recibos de saúde, Carnê-Leão e o cruzamento desses dados com a declaração de quem te paga. O Recibo Eletrônico de Serviços de Saúde — o Receita Saúde — passou a ser obrigatório, e o que o paciente lança como despesa médica na declaração dele agora bate com o que você declara como receita.
Este artigo não existe para gerar medo. Existe para colocar ordem. Regularização não é pânico: é método, documento e decisão. Sem leitura, faturamento não vira lucro — e sem documento, lucro vira risco. Vamos separar com clareza o que é hipótese, o que é evidência, qual é o risco, qual é a recomendação e qual é o próximo passo.
Aviso técnico honesto. Com os dados gerais deste artigo, só é possível uma leitura preliminar. Para fechar diagnóstico do seu caso, é necessário validar a legislação municipal vigente, o seu cadastro fiscal, a forma de recebimento, a natureza dos serviços, o registro no conselho e a regulamentação aplicável da Reforma Tributária. Nada aqui substitui análise documental individual.
1. Quem é o profissional de saúde autônomo para fins tributários?
Para o Fisco, autônomo é a pessoa física que presta serviço por conta própria, sem vínculo empregatício, normalmente recebendo de outras pessoas físicas (os pacientes). É diferente de:
- Empregado — tem carteira assinada, vínculo, imposto retido na fonte pela empresa.
- Profissional liberal — espécie de autônomo com profissão regulamentada por conselho (dentista no CRO, psicólogo no CRP, médico no CRM).
- Pessoa jurídica (PJ) — atua por meio de um CNPJ, com regras próprias de tributação.
- Sociedade profissional / uniprofissional — quando dois ou mais profissionais da mesma habilitação se unem em estrutura específica, que em alguns municípios tem ISS diferenciado.
Quando o profissional de saúde recebe de pessoa física e não há imposto retido na fonte, surge a obrigação de apurar o IRPF mês a mês pelo Carnê-Leão, sempre que houver rendimento tributável. A apuração é mensal — não é opcional deixar tudo para a declaração anual.
2. Receita Saúde: quem deve emitir e por que isso mudou a rotina
O Receita Saúde é o Recibo Eletrônico de Serviços de Saúde, regulamentado pela Instrução Normativa RFB nº 2.240, de 11 de dezembro de 2024.
- Pode ser emitido somente por profissional de saúde pessoa física com registro regular no respectivo conselho.
- É obrigatório desde 1º de janeiro de 2025 (era facultativo até 31/12/2024).
- Alcança profissionais como médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos e terapeutas ocupacionais (e demais previstos na norma).
- Considera-se efetivada a prestação no momento do pagamento — o recibo é emitido quando o paciente paga.
- Em pagamento parcelado, cada pagamento gera seu recibo.
- Pode ser cancelado pelo prestador em até 10 dias da emissão, em caso de erro.
- Os dados alimentam a declaração pré-preenchida do paciente e comprovam a despesa médica dele.
Risco: a falta de emissão correta aumenta a chance de o paciente ter a dedução questionada e cair em malha — porque a despesa que ele declara não encontra a contrapartida do recibo eletrônico.
Se você não tem certeza se está emitindo certo, o mais seguro é confirmar agora: solicite o diagnóstico do seu negócio antes que vire pendência.
Atenção: recibo comum (papel ou PDF) não substitui o Receita Saúde. Segundo o ADE Cofis nº 11/2025, a emissão retroativa do Receita Saúde referente a pagamentos de um ano-calendário pode ser feita até o último dia de fevereiro do ano seguinte (por exemplo: recibos de pagamentos recebidos em 2026 podem ser emitidos retroativamente até 28/02/2027) — e somente se não houver procedimento fiscal já iniciado sobre o período. Depois desse prazo, a emissão retroativa deixa de ser possível, e o recibo comum passa a servir como documento auxiliar de lastro — mas é remediação, não a regra.
3. Carnê-Leão Web: onde lançar os recebimentos de pacientes
O Carnê-Leão é o recolhimento mensal obrigatório do IRPF sobre rendimentos recebidos de outra pessoa física (ou do exterior) sem retenção na fonte. Desde 2021 é feito 100% online, pelo Carnê-Leão Web, dentro do e-CAC.
- Acesse o e-CAC com CPF e senha gov.br.
- Entre no Carnê-Leão Web.
- Selecione o ano-calendário.
- Lance o recebimento no mês em que o dinheiro entrou (regime de caixa).
- Use a ficha Rendimentos: CPF do pagador, valor, data e descrição do serviço.
- Lance despesas dedutíveis com comprovação e escrituração em Livro Caixa.
- Se houver imposto devido, gere o DARF em Cálculo do Imposto → Apuração Mensal → Emitir DARF.
O código de receita do Carnê-Leão é o 0190. O programa aplica a tabela progressiva mensal sobre o rendimento, depois das deduções legais (Livro Caixa, dependentes, previdência oficial, pensão alimentícia judicial).
Existe um limite mensal de isenção na tabela progressiva do IRPF, atualizado por norma. O valor vigente deve ser conferido na tabela do IRPF atual no momento da apuração.
4. DARF do Carnê-Leão: quando há imposto mensal a pagar
A lógica central costuma ser ignorada: o Carnê-Leão é apuração mensal, não anual.
- Quando o rendimento tributável do mês ultrapassa o limite de isenção e há imposto apurado, nasce um DARF mensal.
- O recolhimento deve ocorrer até o último dia útil do mês seguinte ao do recebimento.
- A declaração anual ajusta, mas não elimina a obrigação mensal que já existia. Imposto mensal fora do prazo tende a gerar multa e juros.
Imposto de autônomo é fluxo de caixa, não evento anual. Trate o tributo como um custo que sai do caixa no mês em que a receita entra — assim o DARF nunca compete com a conta de casa.
5. NFS-e e ISS: o que muda entre São Paulo/SP e Porto Velho/RO
Aqui a regra deixa de ser federal e passa a ser municipal. O ISS e a NFS-e seguem a lei de cada cidade. Dois profissionais idênticos em municípios diferentes podem ter obrigações diferentes.
Alerta essencial. NFS-e e Receita Saúde não são a mesma coisa. A NFS-e comprova a prestação do serviço para fins municipais (ISS). O Receita Saúde comprova o pagamento para fins de IRPF e dedução do paciente. Um não substitui o outro.
São Paulo/SP
- A capital concede isenção de ISS para profissionais autônomos e liberais regularmente inscritos, conforme a Lei nº 14.864/2008, em vigor desde 1º/01/2009.
- A isenção não dispensa a inscrição no Cadastro de Contribuintes Mobiliários (CCM) nem as obrigações acessórias.
- O autônomo isento, em regra, não é obrigado a emitir NFS-e, mas pode optar.
- Sem inscrição (CCM) quando exigida, o tomador pode ser obrigado a reter o ISS (faixa de 2% a 5%, conforme o serviço).
Porto Velho/RO
- O município exige inscrição municipal dos prestadores estabelecidos, ainda que dispensados de alvará.
- Há norma municipal (referência ao Decreto nº 28.899/2015) que divide os autônomos em dois grupos: um obrigado a emitir NFS-e e outro isento de ISS e sem autorização para emitir nota.
- O grupo obrigado a NFS-e inclui profissionais cujo exercício exige nível superior — faixa em que dentistas e psicólogos tendem a se enquadrar (confirmar na legislação atualizada).
- O ISS do autônomo tende a ser valor fixo, calculado em UPF conforme o nível de escolaridade (validar valores na norma vigente).
Leitura preliminar. Para SP e Porto Velho, o fechamento exige verificar o cadastro do profissional, o código de serviço, o regime aplicável e a redação atual da legislação municipal — que muda com frequência.
6. Pessoa física ou CNPJ: quando repensar a estrutura
Não existe resposta única, e não existe promessa de economia. Existe análise.
A pessoa física tende a ser suficiente em operação enxuta, sem equipe relevante, faturamento moderado, poucos custos dedutíveis e atendimento individual.
Passa a exigir análise de PJ com crescimento do faturamento, contratação de equipe, aluguel de sala/clínica, recebimento por cartão e convênios, recorrência e planos de expansão.
- Abrir CNPJ sem planejamento não é economia — pode piorar a carga e a complexidade.
- Há risco de equiparação a pessoa jurídica em certas configurações da atuação como PF.
- Dentistas e psicólogos, como profissões regulamentadas, em regra não se enquadram como MEI. Validar sempre na lista oficial vigente.
- A decisão real compara cenários: ISS, IRPF, INSS e Livro Caixa na PF versus Simples Nacional ou Lucro Presumido, pró-labore, distribuição de lucros e compliance na PJ.
Sinal de que a exigência de organização documental já é prática, não teoria: desde 1º/01/2026, empresas no Lucro Real e no Lucro Presumido passaram a informar CST e cClassTrib nas notas fiscais eletrônicas — mostra que a estrutura fiscal e documental exigida pela Reforma já está em vigor em parte do sistema, mesmo antes da cobrança efetiva de IBS/CBS. (Empresas do Simples Nacional e MEI seguem dispensadas dessa informação até 2027.)
Decisão PF x PJ é simulação, não palpite. Sem números reais, qualquer recomendação fechada seria irresponsável.
7. Reforma Tributária: por que se preparar agora
A Reforma Tributária do Consumo, instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, substitui gradualmente tributos sobre consumo por dois novos: o IBS e a CBS.
- 2026 é ano de teste: apuração com alíquotas reduzidas (referência informativa de CBS 0,9% e IBS 0,1%), em caráter informativo, em regra sem efeito financeiro se cumpridas as obrigações acessórias.
- A LC 214/2025 prevê três situações possíveis — o que define qual se aplica é a natureza do serviço prestado, não o título da profissão: serviço de saúde listado no Anexo III (classificado pela NBS) tem redução de 60% sobre a soma das alíquotas de referência de IBS e CBS (art. 130 da LC 214/2025); atividade de profissão regulamentada por conselho que não se enquadra como serviço de saúde do Anexo III tem redução de 30% (art. 127 da LC 214/2025) — caso de odontologia e psicologia quando o serviço não se classifica no Anexo III; procedimento sem finalidade terapêutica e fora do Anexo III tende à alíquota cheia, sem redução.
- Essas reduções incidem sobre a alíquota de referência (hoje estimada em torno de 26,5%) — não existe uma “alíquota de 30%” isolada. O enquadramento correto depende da classificação NBS do serviço efetivamente prestado, não apenas do registro profissional, e exige análise do caso concreto.
- O contribuinte do IBS/CBS é quem realiza operações de modo habitual ou em volume/forma que caracterize atividade econômica profissional.
- Foi criada a figura do nanoempreendedor: pessoa física com receita bruta anual de até R$ 40.500,00 (metade do limite do MEI) e não optante pelo MEI, que não é contribuinte de IBS/CBS, salvo opção voluntária.
- O Ministério da Fazenda esclareceu que prestar serviço como pessoa física não implica, por si só, equiparação a PJ, nem obrigação automática de abrir CNPJ ou emitir nota.
O chamado “CNPJ Técnico” — apelido do mercado contábil para a inscrição de pessoa física no CNPJ com finalidade fiscal — é outro ponto de atenção. A obrigatoriedade estava prevista para julho de 2026, mas a Receita Federal a prorrogou para 1º de janeiro de 2027, com sistema de inscrição simplificado (nos moldes do MEI) previsto para novembro de 2026. Um detalhe importante para dentistas e psicólogos: a isenção do nanoempreendedor não vale para profissões impedidas de optar pelo MEI — nesse grupo, a inscrição tende a ser obrigatória independentemente do faturamento. Até o novo prazo, os mecanismos atuais de identificação por CPF continuam valendo.
A tese de que “todo autônomo será obrigado a abrir CNPJ” não é correta como regra universal. A discussão central não é apenas “abrir CNPJ”, e sim ter estrutura fiscal, documental e financeira para suportar o novo sistema. Quem organiza isso em 2026, durante o teste, atravessa a transição com segurança.
Para entender o cronograma completo da transição, o funcionamento do IBS e da CBS e o split payment, veja o artigo Reforma Tributária: IBS, CBS e split payment.
8. Plano de transição CNP para profissionais da saúde
O Plano de Transição CNP, no Método CNP, é a sequência de cinco fases — diagnóstico fiscal, regularização do passado, organização do presente, decisão PF x PJ por simulação e preparação para o IBS/CBS — que transforma a situação fiscal do profissional autônomo em rotina documentada, sem promessa de resultado e com decisão baseada em número, não em palpite.
Fase 1 — Diagnóstico fiscal atual: levantar recebimentos (PIX, cartão, dinheiro, convênio, transferência); separar PF e PJ; verificar recibos, Receita Saúde 2025/2026, Carnê-Leão, DARFs, Livro Caixa e a declaração do IRPF.
Fase 2 — Regularização do ano-calendário anterior: corrigir o Carnê-Leão mês a mês; gerar DARFs em atraso (cientes de multa e juros); emitir Receita Saúde retroativo até o último dia de fevereiro do ano seguinte ao do pagamento, sempre que não houver procedimento fiscal iniciado; documentar com recibo comprobatório quando esse prazo já tiver passado; orientar o paciente; manter lastro documental.
Fase 3 — Organização de 2026: emitir Receita Saúde no momento do pagamento; rotina mensal de Carnê-Leão e DARF; conciliar agenda, recebimentos, recibos, NFS-e e extratos; Livro Caixa com documentos; separar conta profissional; checklist mensal.
Fase 4 — Decisão PF x PJ: simular cenário PF (ISS, IRPF, INSS, Livro Caixa) e PJ (Simples ou Lucro Presumido, pró-labore, distribuição de lucros, compliance); avaliar não só imposto, mas margem, caixa, risco, escala e previsibilidade.
Fase 5 — Preparação IBS/CBS: acompanhar a regulamentação; revisar contratos e precificação; organizar cadastro fiscal e emissão eletrônica; estruturar controles para eventual cobrança de IBS/CBS; criar rotina de revisão trimestral.
Será que você está pagando imposto a mais — ou correndo risco sem perceber?
O caminho seguro começa pelo diagnóstico, não pelo palpite. Faça o Diagnóstico CNP ou fale agora com um especialista no WhatsApp.
9. Checklist prático para regularizar a situação
- Você emitiu Receita Saúde para todos os pagamentos de 2025 e 2026?
- Seus recebimentos de paciente pessoa física estão lançados no Carnê-Leão?
- Os DARFs foram pagos no prazo (último dia útil do mês seguinte)?
- Você mantém Livro Caixa com documentos das despesas deduzidas?
- Você sabe se precisa de inscrição municipal na sua cidade?
- Você emite NFS-e quando ela é exigida no seu município?
- Sua conta bancária mistura vida pessoal e profissional?
- Você sabe, com números, se vale mais a pena seguir como PF ou migrar para PJ?
- Você está se preparando para o IBS/CBS (cadastro, emissão, contratos)?
10. Conclusão: regularizar agora protege o paciente, o caixa e a reputação
O profissional de saúde não pode mais tratar recibo, imposto e nota fiscal como detalhe administrativo. Com Receita Saúde, Carnê-Leão, NFS-e municipal e a chegada do IBS/CBS, a fiscalização caminha para cruzamento, rastreabilidade e consistência documental.
Organização não é sorte, é sistema. Quem regulariza 2025, organiza 2026 e se prepara para a transição vive com clareza, caixa previsível e reputação protegida. O problema nunca foi pagar imposto. É pagar errado, declarar errado e perder o controle.
CTA — Diagnóstico CNP. Se você é dentista, psicólogo ou profissional da saúde e quer revisar sua situação fiscal antes que o problema vire malha, multa ou desconforto com pacientes, procure o Diagnóstico CNP. Vamos analisar seus recebimentos, Carnê-Leão, Receita Saúde, NFS-e, ISS e a melhor estrutura para atravessar a Reforma Tributária com segurança.
Regularizar agora protege seu caixa, seu paciente e sua reputação.
Falar com um especialista no WhatsApp · Agendar meu Diagnóstico CNP.
Sumário executivo
- Receita Saúde (IN RFB nº 2.240/2024) é obrigatório desde 1º/01/2025 para profissionais da saúde PF com registro no conselho — inclui dentistas e psicólogos. Emite-se no momento do pagamento.
- Carnê-Leão é apuração mensal do IRPF, feita no e-CAC, com DARF código 0190 até o último dia útil do mês seguinte.
- NFS-e ≠ Receita Saúde. NFS-e comprova o serviço para o ISS; Receita Saúde comprova o pagamento para o IRPF.
- ISS é municipal: em São Paulo, autônomo no CCM tende à isenção e não é obrigado a NFS-e; em Porto Velho, parte dos autônomos de nível superior tende a ser obrigada a NFS-e e a ISS fixo em UPF (validar norma vigente).
- PF x PJ é decisão por simulação. Dentista e psicólogo, em regra, não são MEI.
- Reforma Tributária: 2026 é ano de teste; a redução (60% para saúde/Anexo III, 30% para profissão regulamentada, ou alíquota cheia fora desses casos) depende da natureza do serviço prestado, não do título profissional; não há obrigação universal de CNPJ.
Quadro comparativo — Pessoa Física x Pessoa Jurídica
| Critério | Pessoa Física (autônomo) | Pessoa Jurídica (CNPJ) |
|---|---|---|
| Tributo sobre a renda/receita | IRPF mensal (Carnê-Leão) + ajuste anual | Simples Nacional ou Lucro Presumido |
| Apuração | Mensal, tabela progressiva | Conforme regime escolhido |
| Deduções | Livro Caixa (com documento) | Custos/despesas conforme regime |
| ISS | Municipal (fixo/isento conforme cidade) | Municipal, conforme atividade e regime |
| INSS | Contribuinte individual | Pró-labore + regras da PJ |
| Distribuição de lucro | Não se aplica | Possível, conforme apuração |
| Equipe/estrutura | Limitada | Suporta crescimento e contratação |
| Complexidade/compliance | Menor | Maior (obrigações acessórias) |
| Quando tende a fazer sentido | Operação enxuta, baixo custo | Escala, equipe, clínica, recorrência |
Quadro comparativo — Receita Saúde x NFS-e x Carnê-Leão
| Item | Receita Saúde | NFS-e | Carnê-Leão |
|---|---|---|---|
| Natureza | Recibo eletrônico de serviço de saúde | Nota fiscal de serviço | Apuração mensal do IRPF |
| Esfera | Federal (RFB) | Municipal (ISS) | Federal (RFB) |
| O que comprova | O pagamento (IRPF/dedução do paciente) | A prestação do serviço (ISS) | O imposto de renda mensal |
| Quando | No momento do pagamento | Conforme regra municipal | Mensal, sobre recebimentos do mês |
| Obrigatoriedade | Profissionais da saúde PF (desde 2025) | Depende do município e do enquadramento | Quando há rendimento tributável de PF |
| Resultado | Alimenta a declaração pré-preenchida | Recolhimento/controle de ISS | Geração de DARF (código 0190) |
Checklist mensal (rotina enxuta)
- Conferir todos os recebimentos do mês (PIX, cartão, dinheiro, convênio).
- Emitir Receita Saúde de cada pagamento (idealmente no ato).
- Lançar os rendimentos no Carnê-Leão Web no mês correto.
- Registrar despesas dedutíveis no Livro Caixa, com documento.
- Apurar e, se houver imposto, emitir e pagar o DARF (código 0190) no prazo.
- Verificar NFS-e/ISS conforme a regra do município.
- Conciliar agenda × recebimentos × recibos × extrato.
- Arquivar tudo (lastro documental) e separar a reserva do imposto.
Perguntas frequentes (FAQ)
Em regra, sim. A IN RFB nº 2.240/2024 tornou a emissão obrigatória desde 1º/01/2025 para profissionais da saúde pessoa física com registro regular no conselho, o que alcança dentistas.
Sim, na mesma lógica. Psicólogos com registro regular no conselho estão entre os profissionais alcançados e devem emitir no momento do pagamento.
Não. A NFS-e comprova a prestação do serviço para o ISS (municipal). O Receita Saúde comprova o pagamento para o IRPF e a dedução do paciente.
Há esse risco. Sem o recibo eletrônico, a despesa que o paciente declara pode não encontrar contrapartida no cruzamento, aumentando a chance de questionamento da dedução.
No Carnê-Leão Web, dentro do e-CAC, na ficha de Rendimentos, no mês em que o valor foi recebido.
Quando, no mês, o rendimento tributável (após deduções) ultrapassa o limite de isenção e há imposto apurado. O DARF (código 0190) vence no último dia útil do mês seguinte.
Depende do município. Em São Paulo, em regra exige-se inscrição no CCM. Em Porto Velho, há exigência de inscrição e, para parte dos autônomos de nível superior, obrigação de NFS-e. Validar na legislação vigente.
Em regra, não. São profissões regulamentadas e normalmente não constam na lista de atividades permitidas ao MEI. Sempre confirmar na lista oficial vigente.
Depende de simulação com números reais. Pode fazer sentido com escala, equipe e recorrência — mas abrir CNPJ sem planejamento pode aumentar custo e complexidade. Não há economia garantida.
Não como regra universal. O contribuinte é quem atua de forma habitual e profissional acima de certo patamar; há a figura do nanoempreendedor (receita anual até R$ 40.500) que não é contribuinte. A forma exata de cadastro depende da regulamentação em evolução.
O que este conteúdo NÃO promete
Este artigo não promete economia tributária, não garante enquadramento em redução de IBS/CBS e não substitui análise documental do seu caso. Alíquotas, prazos e regras municipais mudam — o que oferecemos é método: diagnóstico com documento, fonte e revisão humana antes de qualquer decisão.
Fontes oficiais consultadas
- Receita Federal — Manual e materiais do Receita Saúde (gov.br/receitafederal).
- Instrução Normativa RFB nº 2.240, de 11/12/2024.
- Receita Federal — Carnê-Leão e orientações de DARF; Orientações da Reforma Tributária para 2026.
- Emenda Constitucional nº 132/2023 e Lei Complementar nº 214/2025 (Planalto).
- Ministério da Fazenda — esclarecimentos sobre a Reforma e o nanoempreendedor.
- Prefeitura de São Paulo — Lei nº 14.864/2008 e orientações de ISS/CCM.
- Prefeitura de Porto Velho — Semec, ISSQN e NFS-e (referência ao Decreto nº 28.899/2015).
Conteúdo educativo. Valores de tabela do IRPF, UPF, códigos de serviço, alíquotas e regras municipais e da Reforma Tributária podem ser atualizados. Antes de decidir ou orientar um caso concreto, valide a legislação vigente e faça análise documental individual.